
Regnskap ENK i Excel: når regnearket holder – og én måned ført fra bilag til bankavstemming
Når er et regneark godt nok for et lite enkeltpersonforetak? Vi går gjennom kravene i NBS 6 og fører én hel måned: fakturaer, delbetaling, privatuttak, mva og bankavstemming.
Søker du på «regnskap ENK», ligger det som regel ett konkret spørsmål bak: Kan jeg føre regnskapet for enkeltpersonforetaket selv, i Excel, uten å betale for et regnskapsprogram hver måned? For mange små foretak er svaret ja, men bare når antall bilag er lavt og dokumentasjonen holdes i orden. Her ser du hvor grensen går, og vi fører august 2026 for et fiktivt designforetak fra første faktura til avstemt bank.
Kan et ENK føre regnskapet i Excel?
De fleste enkeltpersonforetak er bokføringspliktige, men ikke regnskapspliktige. Det betyr at alle salg, kjøp og betalinger skal dokumenteres og bokføres, slik at tallene kan følges fra bilaget til mva-meldingen og skattemeldingen – og tilbake igjen. Altinn beskriver kravene til regnskapet for små foretak. Loven sier ikke hvilket program du skal bruke. Det er god bokføringsskikk, beskrevet i Norsk bokføringsstandard NBS 6, som setter rammen for regneark.
Den reviderte NBS 6 fra november 2025 sier at bokføringspliktige med færre enn 200 bilag i regnskapsåret kan bruke tekstbehandlings- og regnearkprogrammer som bokføringsverktøy. For andre anses det ikke som god bokføringsskikk. Standarden får virkning for regnskapsår som begynner 1. januar 2027 eller senere, men Regnskapsstiftelsen oppfordrer til å bruke den tidligere.
| Krav | Hva det betyr i praksis |
|---|---|
| Færre enn 200 bilag i året | Ett salgsdokument, ett kjøpsdokument eller ett betalingsdokument teller som ett bilag. Avskrivninger, periodiseringer og korreksjoner teller ikke med. |
| Grensen gjelder fra bilag nr. 200 | Fra og med bilag nummer 200 i regnskapsåret skal du bruke et annet bokføringsverktøy. Ser du allerede ved oppstart at du vil passere grensen, bør du velge et regnskapsprogram fra start. |
| Spesifikasjoner som ikke enkelt kan endres | Ferdige spesifikasjoner, for eksempel hovedbok og mva-grunnlag, oppbevares på papir eller i et format som ikke enkelt lar seg redigere. Tekst-PDF regnes som redigerbart; papir eller bilde-PDF er sikrere valg. |
| Dato og ansvarlig | Spesifikasjonene skal være datert, og det skal fremgå hvem som har utarbeidet dem. |
| Sammenheng i beløpene | Tallene i de ulike spesifikasjonene skal henge sammen beløpsmessig. |
Med andre ord: Excel kan være et akseptabelt verktøy for et lite ENK, men regnearket gjør ingenting av dette av seg selv. Det er du som nummererer bilagene, tar vare på originalene, avstemmer og arkiverer periodene.
Dette må regnskapet vise: bilag, hovedbok og dokumentasjon
Et regnskap i Excel består av tre lag som må henge sammen:
- Bilaget er dokumentasjonen: fakturaen du sendte, kvitteringen for kjøpet, linjen på kontoutskriften. Det oppbevares utenfor regnearket, som hovedregel i fem år.
- Bilagsjournalen er registreringen: bilagsnummer, dato, tekst, debet- og kreditkonto, beløp, mva-kode og en referanse til dokumentet.
- Hovedboken og spesifikasjonene samler registreringene per konto og gir grunnlaget for resultat, balanse og mva-melding.
Bilagene skal som hovedregel være fortløpende nummerert. Hver føring bør kunne spores begge veier: fra mva-grunnlaget tilbake til fakturaen, og fra fakturaen frem til kontoen i hovedboken. Det er dette som kalles kontrollsporet, og det er det Skatteetaten vil følge ved en kontroll.
I Regnskap ENK Excel er lagene delt på egne ark: Bilag for journalen, Hovedbok og Kontoplan for kontoene, Reskontro for kunder og leverandører, Mva for terminene og Bankavstemming for månedskontrollen. Resultat og Balanse viser tallene før skatt og årsoppgjørsjusteringer, og på arket Avslutning noterer du gjennomgang og arkivreferanse per måned.
Før du fører første bilag
- Oppsett: Foretaksnavn, regnskapsår, rapportdato, om foretaket er mva-registrert, og hvem som utarbeider rapportene.
- Kontoplan: Inngående balanse per 1. januar, for eksempel banksaldoen og eventuelle åpne kundefordringer fra året før.
- Parter: Én fast ID per kunde og leverandør, slik at faktura og betaling kan kobles.
- Bilag: Én rad per kontering, med brutto beløp og mva-kode. Samme bilagsnummer kan deles på flere kontoer.
Eksemplet bruker bare et lite utvalg av kontoene:
| Konto | Navn | Brukes til |
|---|---|---|
| 1500 | Kundefordringer | Fakturert, men ikke betalt |
| 1920 | Bank | Driftskontoen |
| 2060 | Privatuttak | Penger innehaveren tar ut av foretaket |
| 2700 / 2710 | Utgående / inngående mva | Mva på salg og kjøp |
| 3000 | Salg med mva | Inntekt fra fakturaene |
| 6800, 6900, 7790 | Driftskostnader | Kontorrekvisita, webhotell og programvare |
Eksempel: regnskap ENK for én måned (august 2026)
Lunde Design ENK er et oppdiktet foretak. Ida Lunde lager logoer og illustrasjoner for små bedrifter, er registrert i Merverdiavgiftsregisteret og har én driftskonto. Ved inngangen til august står det 40 000 kroner på kontoen. Juli hadde ingen bevegelser, så tallene for august er også tallene for mva-terminen juli–august.
| Bilag | Dato | Tekst | Debet | Kredit | Brutto | Mva |
|---|---|---|---|---|---|---|
| 1 | 03.08 | Faktura 2026-041 til Havbris Kafé AS | 1500 Kundefordringer | 3000 Salg | 25 000 | 5 000 |
| 2 | 06.08 | Programvare, abonnement | 7790 Andre driftskostnader | 1920 Bank | 1 250 | 250 |
| 3 | 11.08 | Kontorrekvisita | 6800 Kontorrekvisita | 1920 Bank | 625 | 125 |
| 4 | 14.08 | Faktura 2026-042 til Solberg Arkitekter AS | 1500 Kundefordringer | 3000 Salg | 12 500 | 2 500 |
| 5 | 17.08 | Delbetaling fra Havbris | 1920 Bank | 1500 Kundefordringer | 15 000 | – |
| 6 | 19.08 | Webhotell og domene | 6900 Telefon og internett | 1920 Bank | 500 | 100 |
| 7 | 25.08 | Privatuttak til egen konto | 2060 Privatuttak | 1920 Bank | 8 000 | – |
| 8 | 28.08 | Innbetaling fra Solberg | 1920 Bank | 1500 Kundefordringer | 12 500 | – |
Kjøpene i eksemplet er betalt direkte fra banken, derfor krediteres konto 1920 med en gang. Får du en leverandørfaktura med forfall senere, fører du den mot leverandørgjeld (2400) og betalingen som et eget bilag.
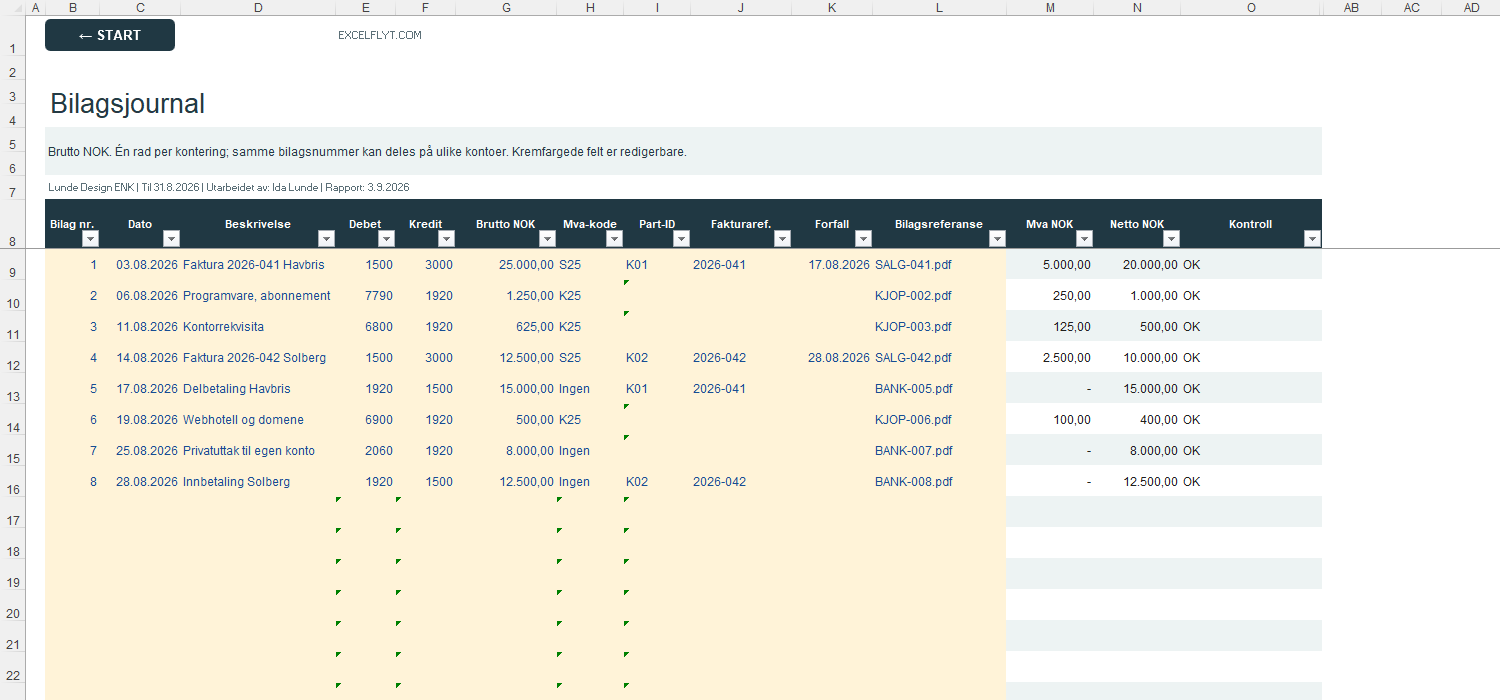
Åtte bilag er langt unna grensen på 200. Fortsetter Ida i samme tempo, ender hun på rundt 100 bilag i året – godt innenfor det NBS 6 beskriver som få transaksjoner.
Faktura, delbetaling og det som fortsatt står åpent
Faktura 2026-041 er på 20 000 kroner pluss 25 % mva, til sammen 25 000. Salget føres når fakturaen er utstedt, ikke når pengene kommer: Kundefordringer øker med 25 000, salgsinntekten med 20 000 og utgående mva med 5 000.
Havbris betaler 15 000 kroner den 17. august. Innbetalingen er ikke ny inntekt; den flytter beløpet fra kundefordringer til bank. Etter delbetalingen står 10 000 kroner åpent på fakturaen.
| Kunde | Faktura | Fakturert | Betalt | Utestående | Status |
|---|---|---|---|---|---|
| Havbris Kafé AS | 2026-041 | 25 000 | 15 000 | 10 000 | Forfalt 17.08, 14 dager over frist |
| Solberg Arkitekter AS | 2026-042 | 12 500 | 12 500 | 0 | Oppgjort |
Nøkkelen er at faktura og betaling får samme part-ID og fakturareferanse. Da kan reskontroen vise restbeløpet per faktura, og summen av åpne poster skal stemme med saldoen på konto 1500 Kundefordringer. Her er begge 10 000 kroner.
Ida bør purre på restbeløpet, men purringen lager hun i fakturaløsningen sin. Regnearket lager ikke fakturaer eller purringer; det holder oversikten over det som er fakturert og betalt.
Privatuttak er ikke en kostnad
Den 25. august overfører Ida 8 000 kroner fra driftskontoen til sin private konto. I et ENK får innehaveren ikke lønn. Overføringen er et privatuttak: Den reduserer banken og egenkapitalen, men påvirker ikke resultatet.
| Post | Beløp (NOK) |
|---|---|
| Salgsinntekter (20 000 + 10 000) | 30 000 |
| Programvare (1 250 − 250 mva) | −1 000 |
| Kontorrekvisita (625 − 125 mva) | −500 |
| Webhotell og domene (500 − 100 mva) | −400 |
| Resultat før skatt | 28 100 |
Kostnadene føres uten mva, fordi den inngående mvaen trekkes fra i mva-meldingen. Hadde Ida ført privatuttaket som en kostnad, ville resultatet blitt 20 100 kroner – og grunnlaget for skatt 8 000 kroner for lavt. Skatten beregnes ikke i arbeidsboken; den kommer gjennom skattemeldingen og næringsspesifikasjonen.
Resultat august: 30 000 − 1 900 = 28 100 kroner før skatt. Privatuttaket på 8 000 kroner står på konto 2060 og er ikke med i resultatet.
Mva-grunnlaget for terminen
Et mva-registrert foretak med alminnelig termin leverer mva-melding seks ganger i året. Juli–august er 4. termin, og ifølge Altinns oversikt over mva-frister skal meldingen leveres og mvaen betales senest en måned og ti dager etter terminens utløp, altså 10. oktober. I 2026 faller den datoen på en lørdag, så sjekk den konkrete fristen hos Skatteetaten. Plikten til å registrere seg i Merverdiavgiftsregisteret inntrer når mva-pliktig omsetning passerer 50 000 kroner i løpet av tolv måneder.
| Linje | Grunnlag (NOK) | Mva (NOK) |
|---|---|---|
| Utgående mva 25 %, salg | 30 000 | 7 500 |
| Inngående mva 25 %, programvare | 1 000 | 250 |
| Inngående mva 25 %, kontorrekvisita | 500 | 125 |
| Inngående mva 25 %, webhotell | 400 | 100 |
| Sum inngående mva | 1 900 | 475 |
| Mva å betale for terminen | 7 025 |
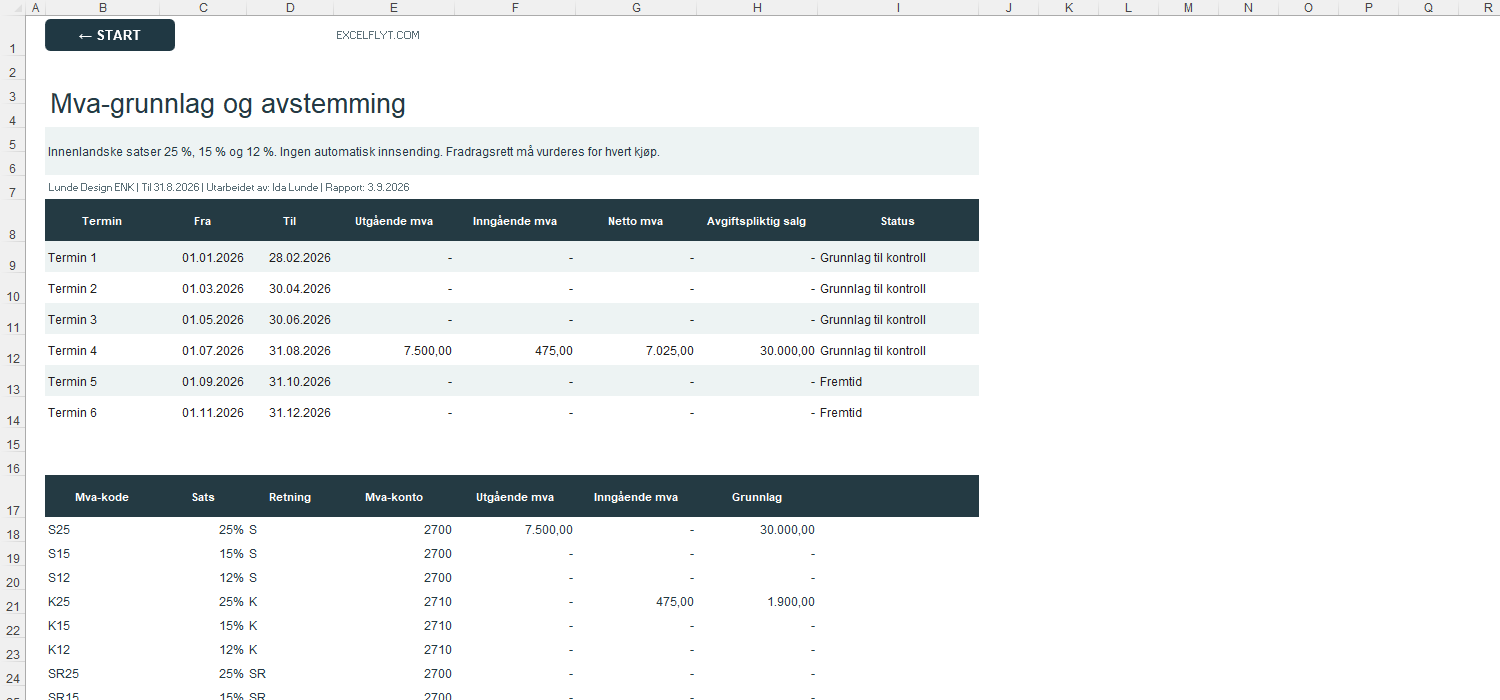
Legg merke til at utgående mva beregnes av hele fakturabeløpet, også de 10 000 kronene Havbris ikke har betalt ennå. Mvaen følger fakturaen, ikke innbetalingen. De alminnelige satsene er 25, 15 og 12 %; Ida bruker bare 25 %.
Arbeidsboken lager grunnlaget, ikke selve meldingen. Mva-meldingen leverer du i Skatteetatens løsning eller via et system som kan sende den, og du må selv vurdere fradragsretten for hvert kjøp. Kjøp med privat bruk, import og omvendt avgiftsplikt krever egne vurderinger.
Bankavstemming: tre kontroller før du lukker måneden
Når alle bilag for august er ført, skal den bokførte banksaldoen stemme med kontoutskriften fra banken.
| Post | NOK |
|---|---|
| Inngående saldo 1. august | 40 000 |
| + Innbetalinger (15 000 + 12 500) | 27 500 |
| − Utbetalinger (1 250 + 625 + 500 + 8 000) | −10 375 |
| = Bokført bank 31. august | 57 125 |
| Saldo på kontoutskriften | 57 125 |
| Differanse | 0 |
- Saldo mot kontoutskrift. Bokført bank 57 125 = kontoutskrift 57 125. En differanse skyldes nesten alltid et manglende bilag, en dobbeltføring, feil dato eller et bankgebyr som ikke er ført. Ikke juster inngående saldo for å få det til å gå opp.
- Hver banklinje har et bilag. Seks av de åtte bilagene berører banken, og alle har en dokumentreferanse. En banklinje uten dokumentasjon bør avklares samme måned, ikke ved årsoppgjøret.
- Åpne poster og mva-kontoer stemmer. Reskontroen viser 10 000 kroner utestående, det samme som saldoen på konto 1500. Utgående mva (7 500) og inngående mva (475) i hovedboken stemmer med Mva-arket.
| Symptom | Typisk årsak |
|---|---|
| Banken har mindre enn bokført | Bankgebyr, renter eller et kortkjøp som ikke er ført |
| Banken har mer enn bokført | Innbetaling fra kunde som ikke er registrert |
| Differansen er dobbelt så stor som et bilag | Bilaget er ført med feil fortegn, eller debet og kredit er byttet om |
| Differansen tilsvarer ett bilag | Dobbeltføring, eller bilaget har dato i feil måned |
Når kontrollene er gjort, skriver Ida ut eller lagrer hovedbok, mva-grunnlag og bankavstemming i et format som ikke enkelt kan redigeres, og noterer dato, arkivreferanse og hvem som har gått gjennom perioden på arket Avslutning. Formelbeskyttelse i Excel er ikke en arkivløsning; det er utskriften eller bilde-PDF-en som dokumenterer perioden.
August er avstemt: 57 125 kroner i banken, 10 000 kroner til gode hos Havbris, 7 025 kroner i mva å betale for terminen og et resultat på 28 100 kroner før skatt.
Vil du føre dine egne bilag på samme måte, viser Regnskap ENK Excel alle arkene fra eksemplet – Bilag, Reskontro, Mva og Bankavstemming – med fiktive data som du erstatter med dine egne.
Når Excel ikke lenger er nok
Regnearket fungerer best når foretaket er lite og oversiktlig. Disse situasjonene tilsier et regnskapsprogram eller hjelp fra en regnskapsfører:
| Situasjon | Hvorfor |
|---|---|
| 200 bilag eller mer i året | Da regnes regneark ikke lenger som god bokføringsskikk etter NBS 6. |
| Ansatte og lønn | Lønn, a-melding og arbeidsgiveravgift krever et lønnssystem. |
| Kontantsalg | Kontantsalg har egne krav til kassasystem og dokumentasjon. |
| Flere bankkontoer, valuta eller import | Flere banker, utenlandsk valuta og omvendt avgiftsplikt gir flere avstemminger og vurderinger. |
| Varelager | Telling og verdsettelse ved årsskiftet krever egne spesifikasjoner. |
| Behov for automatikk | EHF-faktura, bankimport og innsending av mva-melding direkte fra systemet finnes i regnskapsprogrammer, ikke i et regneark. |
Regnskap ENK Excel er bevisst avgrenset: ett ENK, ett regnskapsår, NOK, én bankkonto, færre enn 200 bilag og inntil 50 kunder og leverandører. Den lager ikke fakturaer, skattemelding eller SAF-T, og den sender ikke mva-meldingen. Malen gir ikke juridisk eller skattemessig rådgivning; avskrivninger, skattemessige forskjeller og årsoppgjør bør du avklare med en rådgiver når det er aktuelt.
Før årsskiftet kan du bruke sjekklisten for årsoppgjøret i småbedrifter. Kjører du med privat bil i næringen, se kjøregodtgjørelse og kjørebok for 2026, og skal du dokumentere en jobbreise, finnes det et utfylt eksempel på reiseregning.
Kilder og faglig kontroll
Regler og satser kontrollert 1. oktober 2026. Foretaket, kundene og tallene i eksemplet er laget for denne guiden.
Før neste måned på samme måte
Samle bilag, åpne fakturaer, mva-grunnlag og bankavstemming i én arbeidsbok. Se arkene og vurder om rammen – ett ENK, én bankkonto og færre enn 200 bilag – passer foretaket ditt.
Før ENK-regnskapet fra bilag til bankavstemmingENK-regnskapet: bilag, privatuttak, mva og oppbevaring
Kan jeg føre regnskapet for ENK-et mitt selv?
Ja. Mange innehavere fører regnskapet selv. Du må dokumentere og bokføre alle transaksjoner, oppbevare bilagene og levere mva-melding og skattemelding med næringsspesifikasjon innen fristene. Er du usikker på fradrag eller årsoppgjør, kan en regnskapsfører kontrollere arbeidet.
Er det lov å føre regnskap i Excel?
Ifølge den reviderte NBS 6 kan bokføringspliktige med færre enn 200 bilag i regnskapsåret bruke regneark som bokføringsverktøy. Ferdige spesifikasjoner skal da oppbevares på papir eller i et format som ikke enkelt lar seg redigere, og de skal være datert med navn på den som har laget dem.
Hva teller som ett bilag?
Ett salgsdokument, ett kjøpsdokument eller ett betalingsdokument regnes som ett bilag. Dokumentasjon av avskrivninger, periodiseringer og korreksjoner teller ikke med i grensen på 200.
Er privatuttak fradragsberettiget?
Nei. Et privatuttak er en overføring fra foretaket til innehaveren. Det reduserer egenkapitalen og banken, men er ikke en kostnad og påvirker ikke resultatet.
Når må et ENK registrere seg for mva?
Når mva-pliktig omsetning passerer 50 000 kroner i løpet av en periode på tolv måneder. Fra da av skal du beregne utgående mva på salget og levere mva-melding.
Hvor lenge må jeg oppbevare bilagene?
Hovedregelen er fem år. Det gjelder også papirutskrifter eller bilde-PDF-er av spesifikasjonene du har laget i regnearket.