
Aksjeeierbok: eksempel på salg av aksjer, eierhistorikk og innsyn
Følg et lite AS der én aksjeeier selger halvparten av aksjene sine. Se hvordan eierperiodene føres, hva innsynskopien skal inneholde, og hvorfor aksjeeierboken ikke er det samme som aksjonærregisteroppgaven.
Mange søker etter «aksjeeierbok eksempel» rett etter at noe har endret seg i eierskapet. En aksjeeierbok skal vise mer enn hvem som eier selskapet i dag: Når en aksjeeier selger en del av aksjene sine, skal boken også vise hvilke aksjenumre som skiftet eier, fra hvilken dato og hvem som eide dem før. Her fører vi et delvis salg i et fiktivt aksjeselskap, lager en innsynskopi etter reglene fra 2025 og går gjennom kontrollene etter hver endring.
Hva aksjeeierboken skal vise
Når et aksjeselskap er stiftet, skal styret uten opphold sørge for at det opprettes en aksjeeierbok. Kravene står i aksjeloven § 4-5, og boken kan føres elektronisk så lenge det skjer på en betryggende måte.
| Hva | Opplysninger | Hjemmel |
|---|---|---|
| Person | Navn, fødselsdato, digital adresse og bostedsadresse | Aksjeloven § 4-5 |
| Foretak | Foretaksnavn, organisasjonsnummer, digital adresse og forretningsadresse | Aksjeloven § 4-5 |
| Aksjene | Antall aksjer og nummer på aksjene for hver eier, og aksjeklasse hvis selskapet har flere klasser | Aksjeloven § 4-5 |
| Eierskifte | Ny eier føres inn uten opphold når ervervet er meldt og godtgjort | Aksjeloven § 4-7 |
| Pant | Melding om panterett føres inn uten opphold, med dagen for innføringen | Aksjeloven § 4-8 |
Aksjeeierne skal stå i alfabetisk orden. Selskapet skal dessuten oppbevare opplysninger om tidligere aksjeeiere i minst ti år (aksjeloven § 4-7). Derfor holder det ikke å overskrive et navn eller et antall i en liste. Boken må vise hvem som eide hvilke aksjenumre, og fra når.
Eksempel: Fjordlys AS med to eiere og ett salg
Fjordlys AS er et oppdiktet selskap i Bodø. Aksjekapitalen er 30 000 kroner fordelt på 1 000 aksjer à 30 kroner. Selskapet ble stiftet 1. mars 2024 og har én aksjeklasse med én stemme per aksje. Daglig leder Kari Berg fører aksjeeierboken.
| Aksjeeier | Aksjenumre | Antall | Andel |
|---|---|---|---|
| Kari Berg | 1–600 | 600 | 60 % |
| Ola Nes | 601–1 000 | 400 | 40 % |
| Sum | 1 000 | 100 % |
Ola selger aksjene 801–1 000 til Eli Dahl med overtakelse 1. september 2026. Eli melder ervervet til selskapet og legger frem kjøpsavtalen. Før Eli føres inn, kontrollerer styret vedtektene og reglene i aksjeloven om samtykke og forkjøpsrett, og noterer hvilket dokument registreringen bygger på. Den vurderingen er juridisk og gjøres utenfor regnearket.
Dokumentasjonen bak registreringen bør ligge samlet i én mappe med samme referanse som i boken, her Overdragelse-2026-01:
- kjøpsavtalen eller overdragelseserklæringen med aksjenumre, antall og overtakelsesdato
- Elis melding om ervervet, med dato for når selskapet mottok den
- styrets eventuelle samtykke og vurderingen av forkjøpsrett, hvis vedtektene eller loven krever det
- datoen Eli ble innført i aksjeeierboken, og kopien av meldingen hun fikk
Kjøpesummen står ikke i aksjeeierboken, men ta vare på den. Den trengs når salget skal rapporteres til Skatteetaten, og både kjøper og selger trenger den til egen skatteberegning.
Slik fører du et delvis salg uten å miste historikken
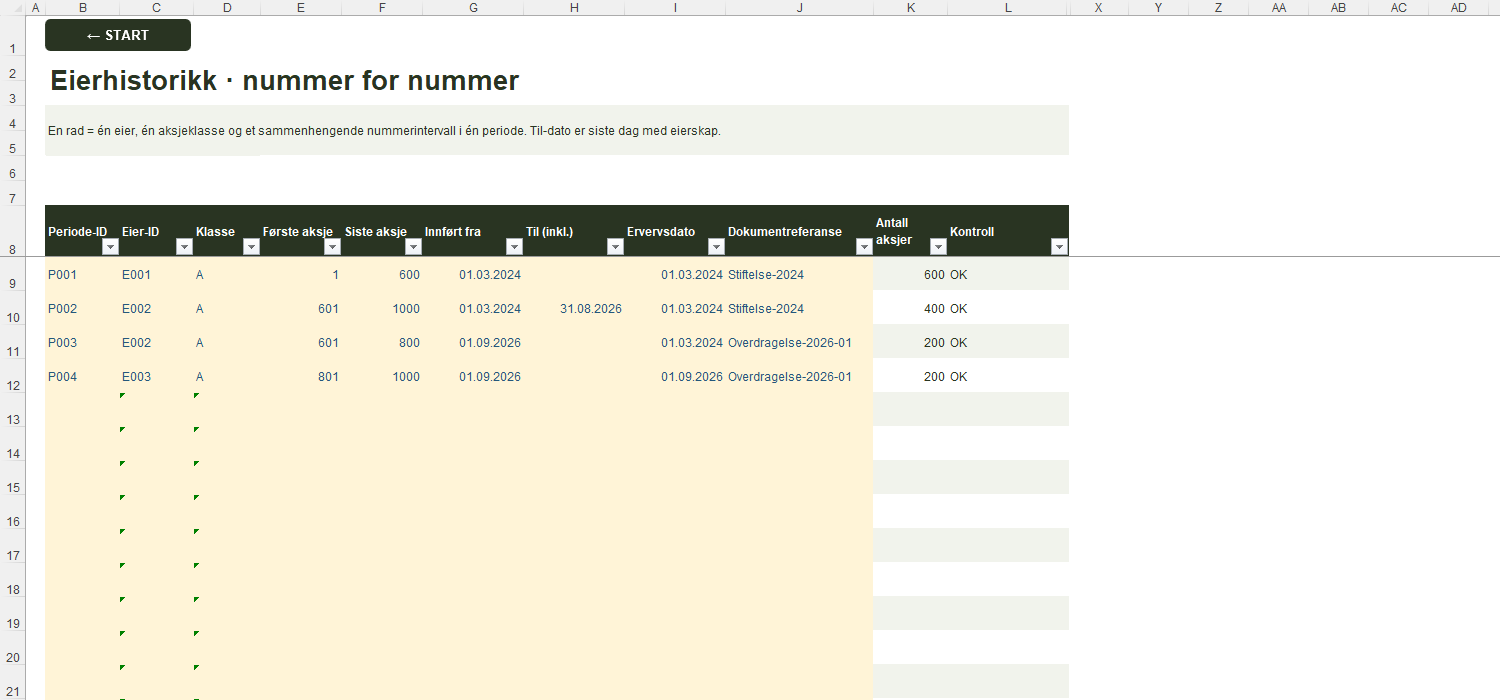
En vanlig feil er å endre Olas antall fra 400 til 200 og legge til Eli på en ny linje. Da forsvinner opplysningen om at Ola eide 601–1 000 frem til salget. Riktig fremgangsmåte er å avslutte den gamle eierperioden og åpne to nye:
| Periode | Eier | Aksjer | Fra | Til (inkl.) | Dokument |
|---|---|---|---|---|---|
| P001 | Kari Berg | 1–600 | 01.03.2024 | – | Stiftelse-2024 |
| P002 | Ola Nes | 601–1 000 | 01.03.2024 | 31.08.2026 | Stiftelse-2024 |
| P003 | Ola Nes | 601–800 | 01.09.2026 | – | Overdragelse-2026-01 |
| P004 | Eli Dahl | 801–1 000 | 01.09.2026 | – | Overdragelse-2026-01 |
P002 blir stående med sluttdato 31. august, dagen før overtakelsen. Olas resterende aksjer får en ny periode fra 1. september, men beholder ervervsdatoen fra 2024. Elis periode får ervervsdato 1. september. Begge de nye periodene viser til samme overdragelsesdokument.
| Aksjeeier | Aksjenumre | Antall | Andel |
|---|---|---|---|
| Kari Berg | 1–600 | 600 | 60 % |
| Ola Nes | 601–800 | 200 | 20 % |
| Eli Dahl | 801–1 000 | 200 | 20 % |
| Sum | 1 000 | 100 % |
Etter salget eier Kari 60 %, Ola 20 % og Eli 20 %. Summen er fortsatt 1 000 aksjer og 30 000 kroner i aksjekapital, og ingen aksjenumre overlapper.
Velger du en dato før 1. september, viser oversikten Ola med 400 aksjer. Fra 1. september ser du tre eiere. Det er dette historikken skal gjøre mulig: å vise eierskapet slik det var på en bestemt dag – for eksempel den dagen et innsynskrav kom inn.
Når Eli er ført inn, skal selskapet gi henne melding om innføringen (aksjeloven § 4-10). Meldingen skal være datert og vise hva som er registrert på henne. I arbeidsboken henter arket Eiermelding opplysningene for valgt eier; du eksporterer arket til PDF og sender meldingen selv.
Samme metode ved emisjon
Kommer det nye aksjer, fører du dem som nye nummerintervaller i stedet for å endre de gamle. Tenk deg at Fjordlys AS senere utsteder 200 nye aksjer til Kari. De får numrene 1 001–1 200 og en egen periode med fra-dato når kapitalforhøyelsen er gjennomført og registrert. Aksjekapitalen blir 36 000 kroner, og andelene endres: Kari får 800 av 1 200 aksjer (66,7 %), mens Ola og Eli får 200 hver (16,7 %). Ingen eksisterende periode trenger å avsluttes, fordi ingen aksjer har skiftet eier. Husk å oppdatere forventet antall aksjer, slik at kontrollen av summen fortsatt fungerer.
Vil du føre neste endring på samme måte, har Aksjeeierbok Excel egne ark for Eierhistorikk, Aksjeeierbok, Innsyn og Eiermelding, med kontroller for overlappende aksjenumre.
Innsyn: hva som skal med, og hva som holdes utenfor
Opplysningene i aksjeeierboken skal være tilgjengelige for enhver, med unntak av aksjeeiernes digitale adresse (aksjeloven § 4-6). Siden 1. februar 2025 regulerer en egen forskrift om innsyn i aksjeeierboken hvordan innsynet skal gis.
| Spørsmål | Regel |
|---|---|
| Hvordan? | Selskapet sender en kopi av opplysningene i aksjeeierboken per e-post. |
| Hvor raskt? | Innen tre virkedager fra kravet ble mottatt. Har samme person sendt mer enn tolv krav i løpet av seks måneder, kan fristen bli inntil ti virkedager. |
| Per hvilken dato? | Opplysningene slik de var da kravet ble mottatt. Endringer mellom mottak og svar skal det opplyses om. |
| Hva holdes utenfor? | Digital adresse, personnummer, bankkontonummer og historisk informasjon. |
| Koster det noe? | Nei. Innsyn gis kostnadsfritt. |
I eksemplet mottar Fjordlys AS et innsynskrav per e-post tirsdag 22. september 2026. Svaret må sendes senest fredag 25. september. Kopien viser eierskapet per 22. september: Eli Dahl, Kari Berg og Ola Nes i alfabetisk rekkefølge, med fødselsdato, bostedsadresse, aksjeklasse, aksjenumre og antall.
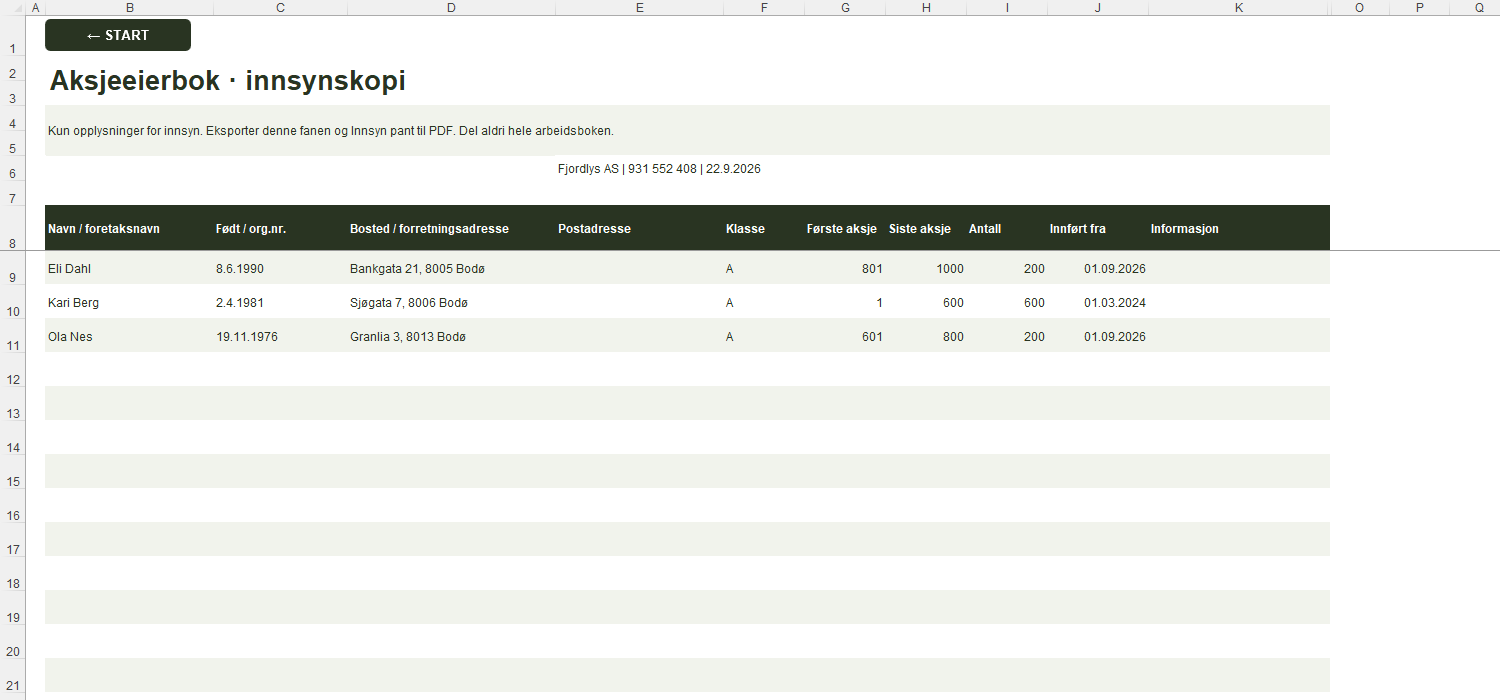
Det som ikke er med, er like viktig: e-postadressene, Olas avsluttede periode for 601–1 000 og interne merknader. Send aldri hele arbeidsboken som svar på et innsynskrav. Lag en egen PDF av innsynsvisningen, og legg ved pantvisningen hvis selskapet har registrert pant.
Slik svarer du på kravet
- Noter datoen kravet kom inn, og regn ut fristen på tre virkedager.
- Velg mottaksdatoen som innsynsdato, slik at kopien viser eierskapet den dagen.
- Kontroller at kopien ikke inneholder e-postadresser, personnummer, bankkontonummer eller avsluttede eierperioder.
- Eksporter innsynsvisningen til PDF og send den per e-post.
- Har det skjedd endringer mellom mottak og svar, opplys om dem i e-posten.
- Ta vare på kravet og svaret med dato, slik at du kan dokumentere at fristen ble overholdt.
Et eksempel på det femte punktet: Hadde Ola solgt flere aksjer den 24. september, skulle kopien fortsatt vise eierskapet per 22. september, men svaret måtte nevne endringen.
Pant i aksjer
Pantsetter en aksjeeier aksjene sine, for eksempel som sikkerhet for et lån, og selskapet mottar melding om panteretten, skal meldingen uten opphold føres inn i aksjeeierboken med dagen for innføringen (aksjeloven § 4-8). Pantet hører altså hjemme i boken på linje med eierskapet.
Tenk deg at Eli hadde finansiert kjøpet med et banklån og pantsatt aksjene 801–1 000. Da registrerer du en pantlinje med eier, aksjenumre, panthaver, datoen meldingen ble mottatt, innføringsdato og dokumentreferanse. Når lånet er innfridd og pantet slettes, får linjen en slettedato i stedet for å bli fjernet.
I Aksjeeierbok Excel føres dette på arket Pant. Arket Innsyn pant viser pant som er registrert på innsynsdatoen, uten den interne dokumentreferansen. Eksemplet med Fjordlys AS har ingen pant. Om en panterett er gyldig, avgjøres av avtalen og reglene for pant, ikke av at den står i et regneark.
Aksjeeierbok og aksjonærregisteroppgaven er ikke det samme
Navnene ligner, og begge handler om eierne, men de har ulike formål og mottakere:
| Aksjeeierbok | Aksjonærregisteroppgaven (RF-1086) | |
|---|---|---|
| Hva | Selskapets eget register over eiere og aksjenumre | Årlig oppgave til Skatteetaten |
| Når | Oppdateres løpende ved hver endring | Leveres innen 31. januar for året før |
| Hvordan | Føres av selskapet, på papir eller elektronisk | Fra juni 2026 bare gjennom et sluttbrukersystem, ikke på Altinn.no eller papir |
| Hvem ser den | Gis ved innsyn til den som ber om det | Skatteetaten |
Ifølge Skatteetatens side om RF-1086 skal alle aksjeselskaper fra juni 2026 levere aksjonærregisteroppgaven gjennom et sluttbrukersystem. En oppdatert aksjeeierbok gjør oppgaven enklere, fordi eierne og endringene gjennom året allerede er dokumentert med dato. For Fjordlys AS skal salget 1. september med i oppgaven for 2026, som leveres innen 31. januar 2027.
Oppgaven trenger mer enn det boken inneholder, for eksempel opplysninger om vederlaget ved salg. Har du ført aksjeeierboken med dato og dokumentreferanse for hver endring, er det likevel raskt å finne frem til avtalen og beløpet når oppgaven skal fylles ut i januar.
Aksjeeierbok Excel leverer ikke RF-1086, og den kontrollerer ikke om et erverv er gyldig. Den hjelper deg å holde boken i orden. Innsendingen gjør du i sluttbrukersystemet, og spørsmål om samtykke, forkjøpsrett eller pant avklarer du med en rådgiver ved behov.
Fire kontroller etter hver endring
- Summen stemmer. Aktive aksjer på dagens dato skal være lik aksjekapitalen delt på pålydende. For Fjordlys AS: 30 000 / 30 = 1 000 aksjer.
- Ingen overlapp. Samme aksjenummer kan bare ha én eier på samme dag. Aksjene 801–1 000 skal ikke stå både på Ola og Eli fra 1. september.
- Dato og dokument på hver periode. Nye perioder skal ha fra-dato og dokumentreferanse. Avsluttede perioder får til-dato og blir stående.
- Melding og sikkerhetskopi. Send eiermelding til ny eier og ta en datert kopi av arbeidsboken. Tidligere eiere skal kunne dokumenteres i minst ti år.
Arket Kontroll i arbeidsboken varsler blant annet om overlappende aksjeintervaller, dupliserte ID-er, manglende felt og avvik mot forventet antall aksjer. Null varsler betyr ikke at boken er juridisk korrekt, bare at disse feilene ikke er funnet.
Skal du også lukke regnskapsåret, se sjekklisten for årsoppgjøret, der aksjeeierboken og RF-1086 inngår i AS-delen. Flere maler for selskapsdrift finner du i oversikten over de beste Excel-malene for norske bedrifter og i Excel for småbedrifter.
Kilder og faglig kontroll
Regelverk kontrollert 1. oktober 2026. Selskapet, personene og tallene i eksemplet er laget for denne guiden.
Før neste eierskifte uten å miste historikken
Samle eiere, aksjenumre, eierperioder, pant og innsynskopi i én arbeidsbok. Se arkene og vurder om malen passer et lite AS med oversiktlige eierforhold.
Hold aksjeeierboken oppdatert med full historikkInnsyn, Altinn og delsalg i aksjeeierboken
Hva skal stå i aksjeeierboken?
Aksjeeierne i alfabetisk orden med navn, fødselsdato, digital adresse og bostedsadresse, eller foretaksnavn, organisasjonsnummer, digital adresse og forretningsadresse. For hver eier angis antall aksjer, nummer på aksjene og eventuell aksjeklasse.
Hvem kan kreve innsyn i aksjeeierboken?
Enhver. Opplysningene skal være tilgjengelige for alle, men det gis ikke innsyn i digital adresse, personnummer, bankkontonummer og historisk informasjon.
Hvor raskt må selskapet svare på et innsynskrav?
Innen tre virkedager fra kravet ble mottatt. Kopien sendes per e-post og skal vise opplysningene slik de var da kravet kom inn.
Skal aksjeeierboken sendes til Altinn eller Skatteetaten?
Nei. Aksjeeierboken føres og oppbevares av selskapet. Det som sendes til Skatteetaten, er aksjonærregisteroppgaven RF-1086 innen 31. januar, og fra juni 2026 bare gjennom et sluttbrukersystem.
Hvor lenge må opplysninger om tidligere eiere oppbevares?
I minst ti år, etter aksjeloven § 4-7. Avslutt derfor gamle eierperioder med en sluttdato i stedet for å slette dem.
Kan aksjeeierboken føres i Excel?
Ja. Aksjeloven tillater at aksjeeierboken føres elektronisk, så lenge den føres på en betryggende måte. Ta daterte sikkerhetskopier, begrens hvem som kan endre filen, og del bare innsynsvisningen, aldri hele arbeidsboken.
Hvordan føres et delvis salg av aksjer?
Avslutt selgerens eierperiode dagen før overtakelsen. Åpne én ny periode for aksjene selgeren beholder og én for kjøperens aksjer, og la begge vise til samme overdragelsesdokument.